10月13日,一则短消息,让不少人大呼“震惊”:
重庆市委原副书记、市政府原市长黄奇帆涉嫌严重违纪违法,接受中央纪委国家监委纪律审查和监察调查。
这位已经74岁,卸任重庆市长近十年的个性官员,成为十八大以来落马年龄最大的正部级高官之一。
消息传出的那一刻,很多人的第一反应,是想起他那些流传多年的“金句”。
因为在相当长一段时间里,黄奇帆是中国政坛罕见的“流量高官”——他的观点,常以“金句”的形式,在财经圈、朋友圈、短视频里反复刷屏。
——“女性延迟退休十年,每年新增一万亿元养老金”;
——“取消股票印花税,激活资本市场”;
——“取消住房公积金,为企业降低12%用工成本”;
——“蚂蚁用30亿资本金撬动3000亿贷款,百倍杠杆”……
这些观点长期在舆论场上流传,不少裹挟着强烈的社会情绪。
伴随着这位“流量高官”的落马,那些流传多年的“金句”,也到了重新算账的时候。
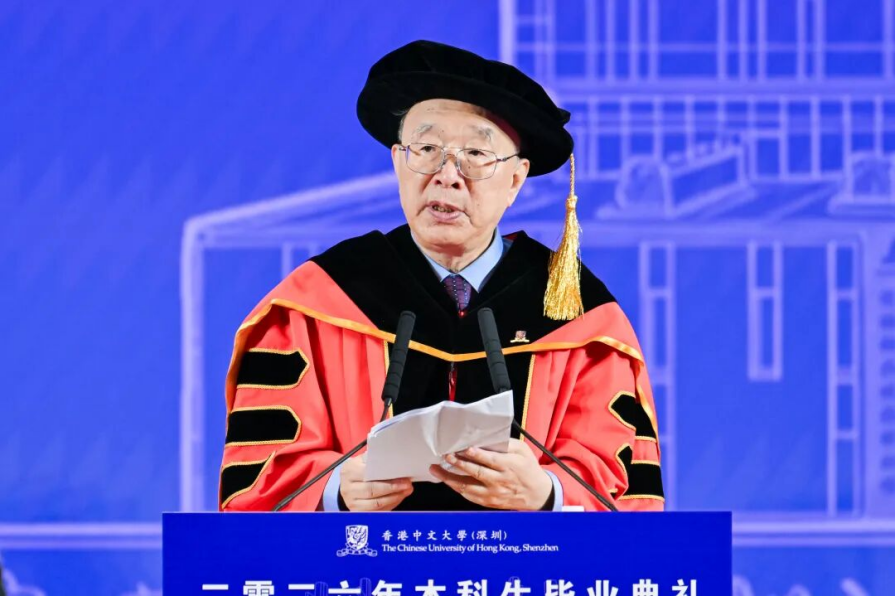
5月19日,黄奇帆在香港中文大学(深圳)2026届本科生毕业典礼上致辞。图源:深视新闻
黄奇帆无疑是一位履历丰富的地方官员,他从上海焦化厂的焦炉车间工人起步,当过技术员、工程师,31岁晋升副厂长,步入政坛,一路升任上海市委副秘书长。
2001年跨省任重庆市副市长后,此后15年时间,黄奇帆都在重庆工作,留下诸多“故事”——组建“八大投”、设立渝富集团、推动西南证券重组、落地地票制度等。
这样一名高官,其言论无疑自带“光环”和影响力。事实上,在卸任重庆市长之际,黄奇帆就颇有争议,每日经济新闻梳理了他的“头衔”:
“电子脑壳”、“黄大嘴”、“重庆CEO”、“金融市长”、“学者官员”,甚至“房地产敌人”……
黄奇帆在退休后,没有远离公共议题,连续出版了不少著作,具有实践参考价值。
客观来看,黄奇帆之所以成为一个“现象级”的官员,他确实说出了一些别人不敢说、也不愿说的问题——房地产的土地财政依赖、地方债务的隐性风险、产业转型的“只长骨头不长肉”……这些话题一向是敏感的,多数官员选择绕着走,而黄奇帆敢把它摊到台面上。
这种姿态,打破了官员“照本宣科、四平八稳”的刻板印象,让公共政策讨论多了一分锐度与透明。
但正因如此,我们才更需要把他“敢于提出问题”和“他给出的答案是否站得住”一分为二地看待。
翻看黄奇帆那些破圈的“金句”,很多人会发现一个特点:
不少“金句”都共享同一套配方:数字无比抓眼、结论很直白,但复杂的问题似乎都被“简化”了。
一个典型的案例是,2020年2月智谷趋势刊发过一篇观察文章《黄奇帆力主“取消住房公积金”,是错误时间给出的错误建议》,就旗帜鲜明地反对黄奇帆提出的“取消住房公积金”的建议。
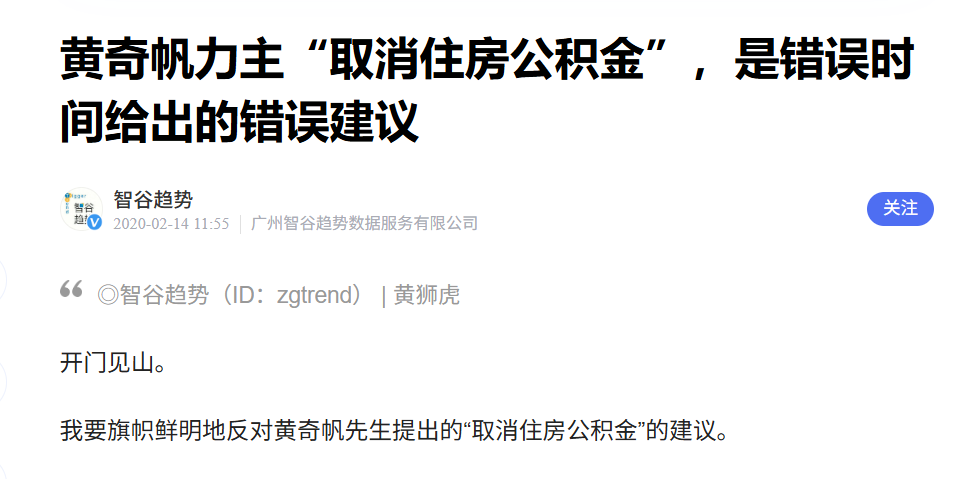
当时恰逢疫情爆发,为了应对疫情给经济造成的负面冲击,黄奇帆开出了几条“药方”,其中一条就是——取消企业住房公积金制度。此话一出,引起巨大争议。
他的原话是:
“住房公积金制度是1990 年代初从新加坡学来的,现在我国房地产早已市场化,商业银行已成为提供房贷的主体,住房公积金存在的意义已经不大,将之取消可为企业和职工直接降低12%的成本。”
疫情背景下,这个“12%”字眼无比抓人。可仔细一算账,问题就来了:它把“企业缴的部分+职工缴的部分”打包成一个笼统的“成本下降”,却只算了企业的账——公积金对职工而言,是免税的强制储蓄、是自己的钱,取消它等于是变相降薪。
取消之后,职工靠什么贷款买房?企业不缴了,职工的损失算谁的?按这个思路,五险一金全取消,企业成本岂不是下降更多?
一条金句能流传,靠的是“结论直白”;但它站不住,往往也是因为“结论太直白”——直白到把问题本身给简化没了。
“女性延迟退休十年”的例子,也很相似。
2019年12月,黄奇帆在主旨演讲中提出,“延长女性退休年龄,是一项能带来万亿级红利的重大举措”。原话是:
“如果妇女退休年龄从现在的50岁变革为60岁,甚至是和男性一样延长到65岁,每年相当于增加1万亿元养老金……还能多了几亿妇女10年的工作,又产生劳动力红利。”
“每年新增一万亿养老金”——数字一出,又是迅速破圈。
但它真的经得起推敲吗?
这是一笔典型的“静态账面测算”,简单粗暴地把“原本该退休领取养老金的人,因为延迟退休而多缴、少领”的差额加起来,得出一个漂亮的“万亿”。
可它忽略的,恰恰是现实中最沉重的那部分:大龄女性的就业门槛、身体机能的下降、“上有老下有小”的照护负担。这些约束,哪一个都不是一句“万亿红利”能盖过去的。
这就是“金句”的危险之处:
它用数字的精确,制造了一种“逻辑也精确”的错觉。
把视线从公共政策,转到被视为专业的金融领域,黄奇帆的发言背后,往往也藏着同样的“金句”陷阱。
其中,“蚂蚁用30亿资本金撬动3000亿贷款,百倍杠杆”,大概是流传最广的一句。
这是黄奇帆退休后在多个金融主题论坛、公开著作中反复提及的论断,凭借30亿对3000亿的震撼数字反差,精准击中大众对互联网金融风险的关注点,迅速破圈,几乎成了描述“互联网金融高杠杆扩张”的铁证。
但恰恰是这句传播度最高的话,最需要正本清源。
里头最为关键的一个逻辑漏洞,是“金融杠杆”的核心概念,被偷换了。
要知道,所谓金融杠杆,准确含义是用自有资本,撬动多少“自己承担责任的负债”。
但在蚂蚁这个例子里,“30亿资本金”是蚂蚁旗下两家重庆网络小贷公司的注册资本金;而“3000亿贷款”,则是整个助贷链路、整个业务盘子的规模——其中占比最高的资金来自合作银行,银行才是实际出资方,持有底层债权、承担最终坏账风险。
互联网平台,本质上是银行的“信贷运营服务商”。资金由合作银行全额出资,债权归银行所有,坏账风险也由银行承担;平台只负责获客引流、风控技术输出和贷后管理,赚取的是一笔技术服务费,而不是信贷利差。
拿“全行业的业务规模”除以“一家公司的资本金”,算出“百倍杠杆”,就好比说一个房产经纪机构撮合了百亿按揭、一个支付机构承载了万亿流水,就是“用自有资金撬动了百倍、万倍杠杆”——本质都是把“过手服务的业务规模”,偷换成了“自身承担的负债规模”。
在正规金融的杠杆核算逻辑里,这完全不成立。
这个“百倍杠杆”的问题,不在于“蚂蚁有没有风险”,而在于它用一个错误的会计口径,制造了一个骇人的数字,然后去支撑一个“平台在疯狂加杠杆”的叙事。
很多人还有一个陈旧的印象——在不少自媒体文章里,黄奇帆被称为“小贷之父”“小贷教父”,这些文章说是他亲手打开了政策空间。但事实上,互联网小贷试点是有明确脉络的集体制度探索,并非“个人拍板”的产物。
黄奇帆本人后来在书里也提到,他2014年6月曾向时任银监会主席尚福林汇报,建议把P2P管起来,并称重庆的做法“与国家银监会的监管要求基本吻合”。
可见,蚂蚁、京东、百度、美团等巨头纷纷在重庆注册网络小贷,是地方金融监管框架下的产业协同的产物。
盘点到这里,这些“黄式金句”的共性,就浮现出来了。
它们都很聪明,抓住了大众情绪的爽点——一个漂亮的数字,一个直白的结论,一个简化到极致的解释。
但它们的危险在于,往往用修辞的确定性,替代了逻辑的确定性。
“女性延迟退休每年新增一万亿”——忽略了就业、健康、照护的真实约束;“取消公积金降12%成本”——只算了企业的账,没算职工的账;“蚂蚁30亿撬动3000亿百倍杠杆”——用一个错误的会计口径,制造了一个惊悚的数字。
它们共同印证了一个规律:
越是流行的“金句”,越值得警惕。因为“流传广”和“经得起推敲”,往往是两回事。
我们正生活在一个“金句”泛滥的时代。短视频把复杂的道理切成15秒,标题党把严肃的问题压成一句话,而“权威光环”则让这些被过度简化的结论,获得了它们本不该有的说服力。
黄奇帆的案例,恰好是一面镜子:当权威的光环与流量的放大效应叠加,一句经不起推敲的话,就可能被当成“铁律”传播很久,误导无数人。
这也提醒人们,面对任何顶着光环的公共言论,都需要建立一种"看前提、辨逻辑、查边界"的独立判断意识:
看前提——这句话,是在什么条件、什么口径下说的?一个数字,是账面测算还是现实约束?
辨逻辑——结论与论据之间,有没有被偷换的概念、被省略的环节?谁在承担代价?
查边界——一句话的适用范围有多大?说话的人,有没有既当裁判、又当运动员的身份冲突?
“要留清白在人间”,是黄奇帆在2026年香港中文大学(深圳)本科生毕业典礼上送给在场学子的一句话。
如今,这句话反过来,成了一把尺子,悬在了他自己那些流传多年的“金句”之上。
清白与否,时间自会给出答案;而那些金句是否站得住,逻辑早已给出了答案。
新闻频道
黄奇帆落马,他说过的哪些“金句”最先翻车?
文章来源: 智谷趋势 于
- 新闻取自各大新闻媒体,新闻内容并不代表本网立场!


查看评论(5)
